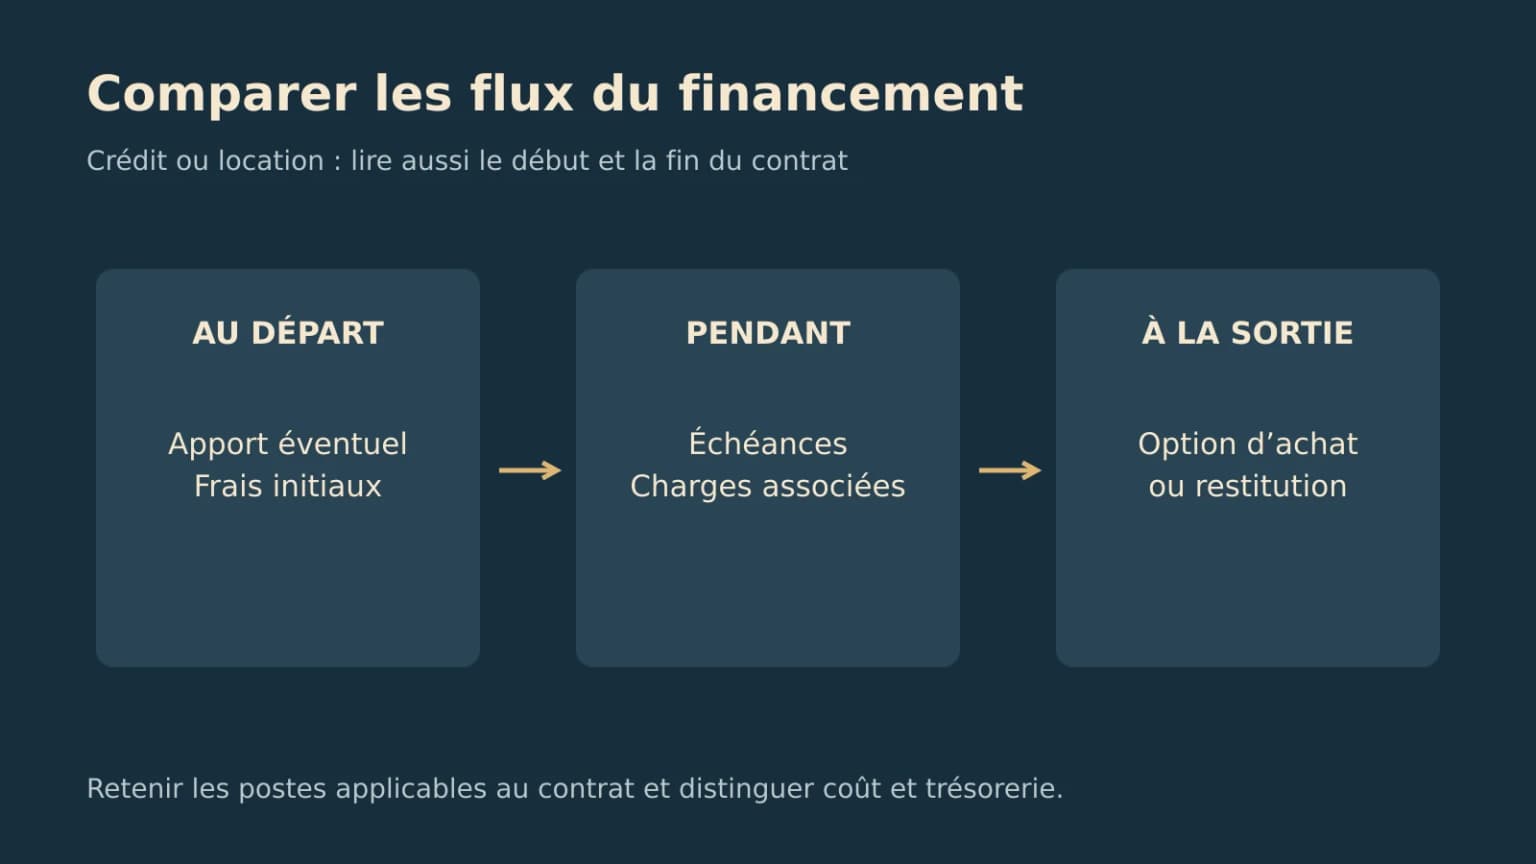
Le choix entre apport, crédit et leasing se joue rarement sur le « coût total » affiché dans une publicité, mais sur la manière dont la trésorerie est sollicitée à trois moments différents : au départ, chaque mois, et à la sortie. Le même véhicule peut paraître économique dans un montage et intenable dans un autre, selon l'activité du chauffeur et ses réserves.
Les trois moments de trésorerie à comparer
Tout financement de véhicule se lit comme une succession de flux. L'apport est une sortie immédiate qui réduit les mensualités mais mobilise de la trésorerie dès le premier jour. La mensualité ou le loyer est un flux récurrent qui pèse sur le résultat de chaque mois travaillé. La sortie, enfin, est le flux souvent oublié : option d'achat, valeur de reprise, frais de restitution ou décote à supporter si le véhicule est revendu. Un montage n'est comparable que si l'on regarde ces trois moments sur la même durée de détention.
Ce que change l'apport
Un apport élevé diminue le coût du financement et la mensualité, mais il immobilise de l'argent qui ne sera plus disponible pour absorber un mois creux ou une réparation. L'arbitrage dépend donc de votre réserve de précaution : un apport n'est sain que s'il ne laisse pas l'activité sans marge de manœuvre. À l'inverse, un apport faible maximise la trésorerie immédiate mais augmente la charge mensuelle et le risque de devoir revendre dans de mauvaises conditions si l'activité baisse.
Le crédit classique et le crédit ballon
Le crédit classique étale le prix d'achat sur une durée fixe et fait du chauffeur le propriétaire du véhicule, avec une valeur de revente qu'il devra lui-même réaliser. Le crédit ballon conserve une part importante du prix à la fin, sous forme d'une dernière échéance élevée, ce qui réduit les mensualités mais reporte le risque sur la valeur finale du véhicule : si la valeur de revente est inférieure à la dernière échéance, l'écart reste à la charge du chauffeur. Le ballon est donc un pari sur la valeur résiduelle, à mesurer avec un scénario bas.
Le leasing et la restitution
Le leasing, ou location avec option d'achat, remplace la mensualité par un loyer et, le plus souvent, un kilométrage contractuel et un état de restitution attendu. Le dépassement kilométrique ou l'usure au-delà de ce qui est admis se traduit par des sommes dues en fin de contrat. Le leasing lisse la trésorerie et évite de financer la valeur résiduelle, mais il impose de respecter les bornes du contrat ; un usage VTC intensif peut vite les dépasser. Avant de signer, chiffrez votre kilométrage annuel prévu et rapprochez-le du forfait retenu, en vérifiant les modalités de dépassement dans le contrat.
Construire un tableau de trésorerie à hypothèses personnelles
- Fixez la durée de détention et le kilométrage annuel prévus.
- Listez les flux de chaque montage : apport, mensualité ou loyer, derniers versements, option d'achat, frais de restitution.
- Ajoutez l'entretien, l'assurance et l'énergie, qui varient peu selon le montage mais pèsent sur la trésorerie.
- Testez un scénario dégradé : baisse d'activité, immobilisation, valeur de revente basse.
- Notez le seuil qui rend un montage préférable dans votre cas, en précisant l'hypothèse qui le fait basculer.
Les questions à poser par écrit avant de signer
Demandez par écrit, pour chaque offre, la liste complète des flux et des conditions : le coût total du crédit exprimé de façon comparable, le taux effectif et les frais annexes, le montant exact de la dernière échéance pour un ballon, le kilométrage inclus et le coût de dépassement pour un leasing, ainsi que les conditions de restitution et de reprise. Vérifiez les valeurs en vigueur auprès des sources officielles — impots.gouv.fr pour les aspects fiscaux, la Banque de France pour les taux et le crédit — plutôt que de vous fier à une annonce. Chaque chiffre doit être daté et rattaché à un document.
Le bon montage n'est pas celui qui affiche la mensualité la plus basse, mais celui qui laisse la trésorerie survivre à un mois creux, à une immobilisation et à une revente décevante. C'est cette robustesse qu'il faut comparer, et non le seul loyer.